Blog
Los bienes de cocina y baño, el clima, el calentador y las cortinas no amueblan su casa. Lo dice el Reglamento del IVA, y de esa frontera depende que una casa rentada para vivir en ella pague 16 por ciento
Rentar una casa para vivir en ella no causa IVA. Rentarla amueblada, sí, y el impuesto se paga sobre el total aunque se firmen dos contratos. La frontera la fija el artículo 45 del Reglamento, que enumera qué no amuebla: la cocina, el baño, el clima, el calentador, los armarios y las cortinas no cuentan. Del otro lado está la retención. Si quien paga la renta es una empresa, retiene 10 por ciento sobre el monto pagado como pago provisional del ISR. Es 1.25 por ciento si el arrendador está en Régimen Simplificado de Confianza. Y esa retención es un anticipo acreditable, no un cobro de más.
Rentar una casa para vivir en ella no causa IVA.
Rentar esa misma casa amueblada, sí.
No cambia el inmueble, ni el inquilino, ni la colonia. Cambia una palabra del contrato.
Y como la frontera es esa palabra, conviene saber exactamente dónde la puso el reglamento.
LA EXENCIÓN, Y LA FRASE QUE LA CIERRA
El artículo 20 de la Ley del Impuesto al Valor Agregado tiene una lista. Es la de lo que no paga el impuesto cuando se da en uso o goce temporal.
Su fracción II incluye los inmuebles destinados o utilizados exclusivamente para casa habitación.
Ahí termina la buena noticia. El mismo párrafo continúa: lo dispuesto en esa fracción no es aplicable a los inmuebles o parte de ellos que se proporcionen amueblados.
La misma fracción resuelve además el caso mixto. Si un inmueble tiene varios destinos o usos, no se paga el impuesto por la parte destinada a casa habitación.
La tasa está en el artículo primero de la misma ley, y es de 16 por ciento.
Y LA SALIDA OBVIA YA ESTÁ CERRADA
La salida más directa sería firmar dos contratos: uno por la casa y otro por los muebles.
El artículo 45 del Reglamento de la Ley del IVA se anticipó a eso.
Habla del inmueble de casa habitación que se da en uso o goce temporal y se proporciona amueblado. En ese caso, dice, se pagará el impuesto por el total de las contraprestaciones. Y añade una frase: aun cuando se celebren contratos distintos por los bienes muebles e inmuebles.
Dos contratos, un solo impuesto, sobre el total.
LO QUE NO CUENTA COMO AMUEBLAR
Aquí está la parte más útil de todo el asunto.
El mismo artículo 45 enumera qué no convierte a una casa en amueblada. La lista es larga.
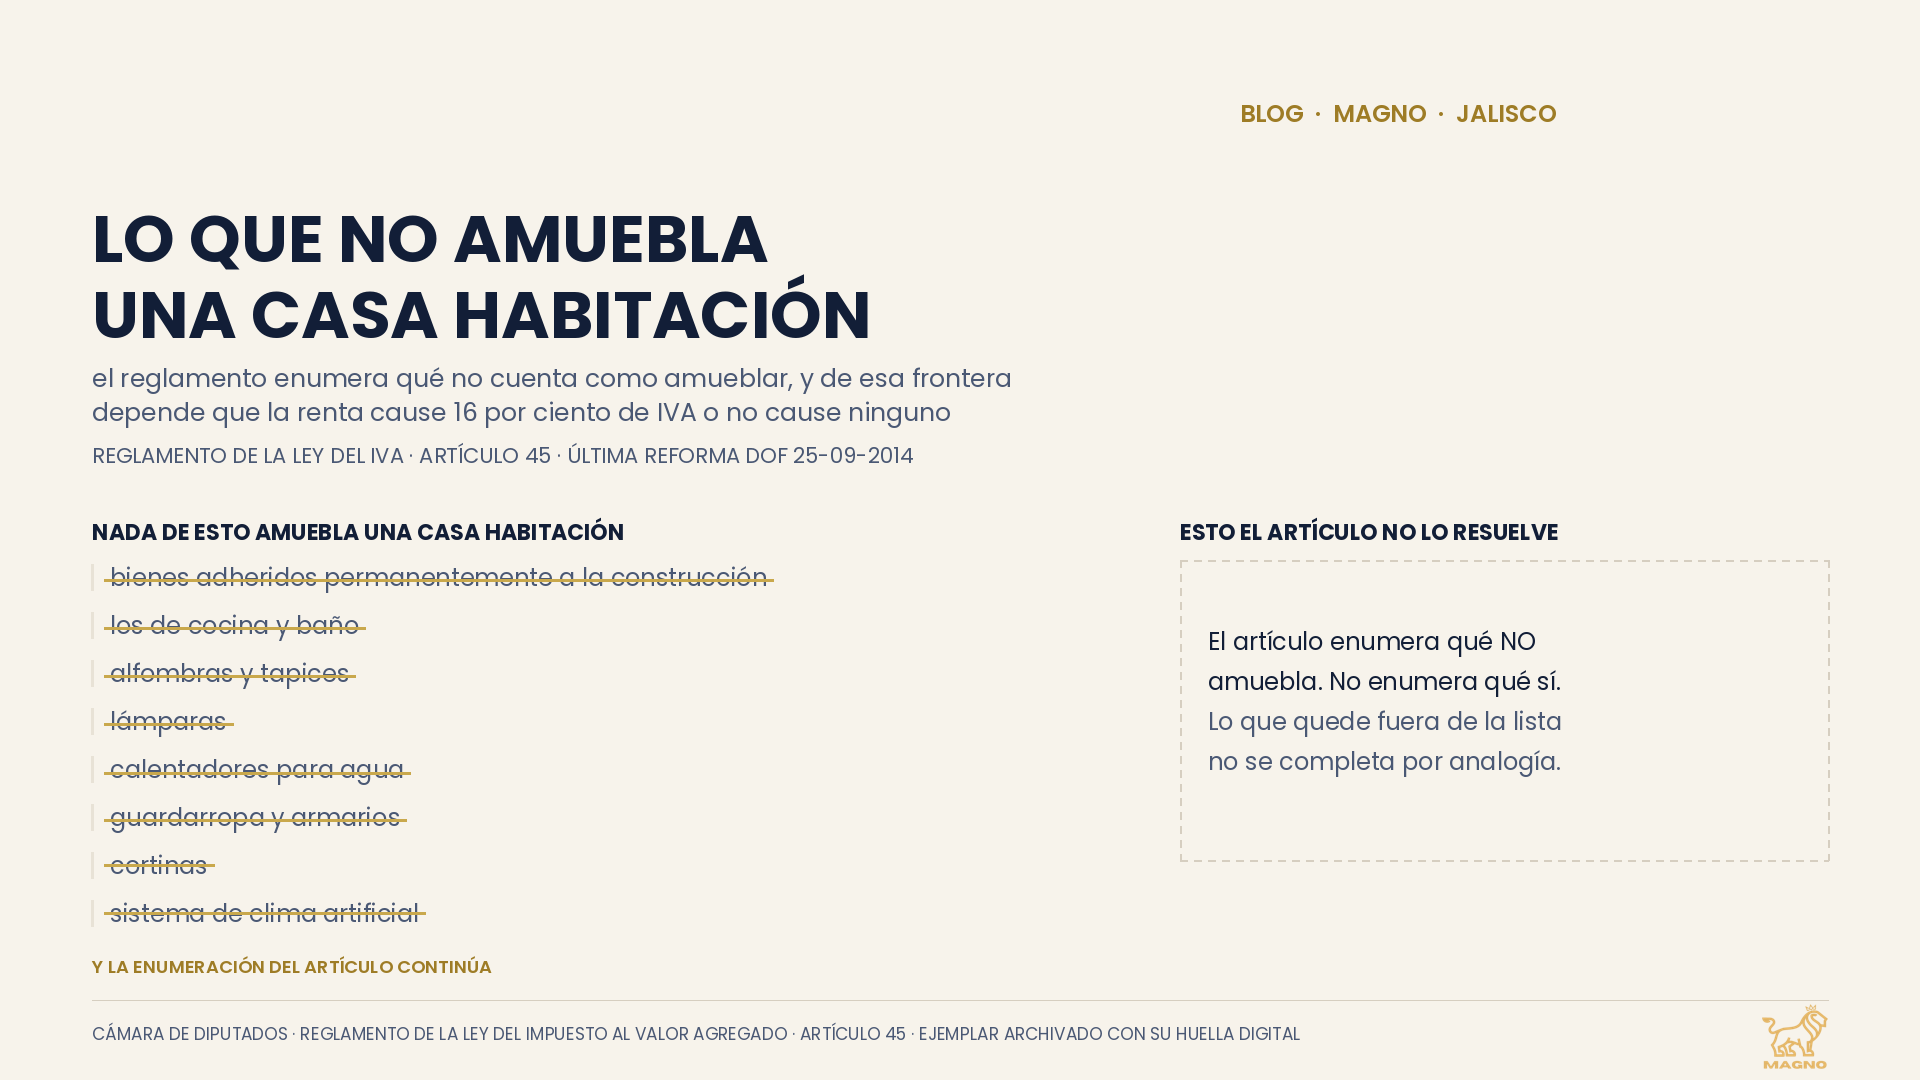
No se considera amueblada la casa habitación cuando se proporcione con bienes adheridos permanentemente a la construcción. Tampoco con los de cocina y baño.
Ni con alfombras y tapices. Ni con lámparas. Ni con tanques de gas. Ni con calentadores para agua.
Ni con guardarropa y armarios. Ni con cortinas y cortineros. Ni con teléfono y aparato de intercomunicación.
Ni con sistema de clima artificial. Ni con sistema para la purificación de aire o agua. Ni con chimenea no integrada a la construcción. Ni con tendederos para el secado de la ropa.
Léala otra vez contra su propio departamento. La cocina integral, el clóset, el clima, el boiler y las cortinas están todos dentro de esa lista.
Un departamento entregado con todo eso no es, para esta regla, un departamento amueblado.
LO QUE ESA LISTA NO DICE
Conviene ser preciso, porque la tentación es completar la lista al revés.
El artículo enumera lo que no amuebla. No enumera lo que sí.
Así que de ahí se puede concluir con certeza que el boiler no amuebla. No se puede concluir por analogía dónde queda exactamente cada mueble suelto que usted esté pensando.
Eso lo determina el caso concreto, y aquí no lo vamos a inventar.
SI QUIEN LE RENTA ES UNA EMPRESA, HAY DOS RETENCIONES MÁS
Cambiemos de impuesto, porque el otro lado de esta cuenta también tiene sorpresas.
Cuando quien paga la renta es una persona moral, retiene parte del impuesto y lo entera ella.
El artículo 116 de la Ley del Impuesto sobre la Renta fija la regla. Debe retener como pago provisional el 10 por ciento sobre el monto pagado, sin deducción alguna. Y entregar comprobante fiscal con el impuesto retenido.
Y aquí va la parte que cambia el sentido de la cifra: el mismo artículo dice que ese impuesto retenido se acredita contra el que resulte del cálculo propio.
No es un cobro adicional. Es un anticipo del impuesto que de todos modos se iba a pagar.
PERO ESE 10 POR CIENTO NO ES PARA TODOS
El artículo 116 vive en el capítulo de arrendamiento. Si el arrendador tributa en el Régimen Simplificado de Confianza, la regla es otra.
El artículo 113-J lo resuelve. En ese caso la persona moral retiene como pago mensual el 1.25 por ciento sobre el monto de los pagos, sin considerar el IVA.
Diez por ciento y uno punto veinticinco por ciento son números muy distintos, y dependen del régimen del arrendador, no del inmueble.
Por eso una frase como «a los arrendadores les retienen 10 por ciento» es falsa sin decir de qué régimen se habla.
Y SI ADEMÁS HAY IVA, LA RETENCIÓN NO ES DEL TOTAL
Falta un escalón, y solo aparece cuando sí hay IVA de por medio.
El artículo primero A de la Ley del IVA obliga a retener el impuesto a las personas morales. El supuesto es que usen o gocen temporalmente bienes de personas físicas.
Cuánto retienen está en el reglamento. Su artículo 3 dice que la retención se hará por las dos terceras partes del impuesto que se les traslade. Y que haya sido efectivamente pagado.
Dos tercios, no el total.
Y el encadenamiento importa: si la casa se renta vacía para vivienda, no hay IVA que trasladar, así que tampoco hay nada que retener por este concepto. La retención del impuesto sobre la renta sí sigue aplicando.
LO QUE ESTA PIEZA NO DICE
No le recomienda amueblar ni dejar de amueblar. Describe tres documentos publicados y dónde ponen cada frontera.
No calcula su caso. El régimen del arrendador, el tipo de inquilino y lo que se entregue con la casa cambian el resultado. Y ninguna de las tres la sabemos.
No es una regla de Jalisco. Las tres normas son federales, y aquí se leen porque el lector renta en la zona metropolitana de Guadalajara.
No afirma nada sobre la franja fronteriza, que tiene un decreto propio que no se leyó para esta pieza.
Y no dice cuántos arrendadores amueblan ni cuántos retienen. Ese dato no lo medimos.
FUENTE
Ley del Impuesto al Valor Agregado, artículos 1o., 1o.-A fracción II y 20 fracción II. Ejemplar de la Cámara de Diputados con última reforma publicada en el Diario Oficial el 12 de noviembre de 2021.
Reglamento de la Ley del Impuesto al Valor Agregado, artículos 3 fracción I y 45. Última reforma publicada el 25 de septiembre de 2014.
Ley del Impuesto sobre la Renta, artículos 113-J y 116. Última reforma publicada el 1 de abril de 2024.
Los tres documentos se descargaron del sitio de la Cámara de Diputados y se archivaron con su huella digital. El 26 de septiembre de 2026 se volvieron a descargar y la huella era la misma: https://www.diputados.gob.mx/LeyesBiblio/index.htm