Blog
El impuesto por comprar casa no es el mismo en la zona metropolitana: Tonalá topa en 2.95 % y Guadalajara en 3.50 %
Al comprar una casa se paga un impuesto municipal que en Jalisco se llama Impuesto sobre Transmisiones Patrimoniales. No es un porcentaje único y no es igual en los cinco municipios principales de la zona metropolitana. Se leyeron las cinco leyes de ingresos del ejercicio 2026. La tasa más alta de la tarifa va de 2.95 por ciento en Tonalá a 3.50 por ciento en Guadalajara, Zapopan y Tlaquepaque. Guadalajara y Tlaquepaque usan la misma tabla dígito por dígito. Y la base sobre la que se calcula no la decide el municipio: la fija una ley estatal.
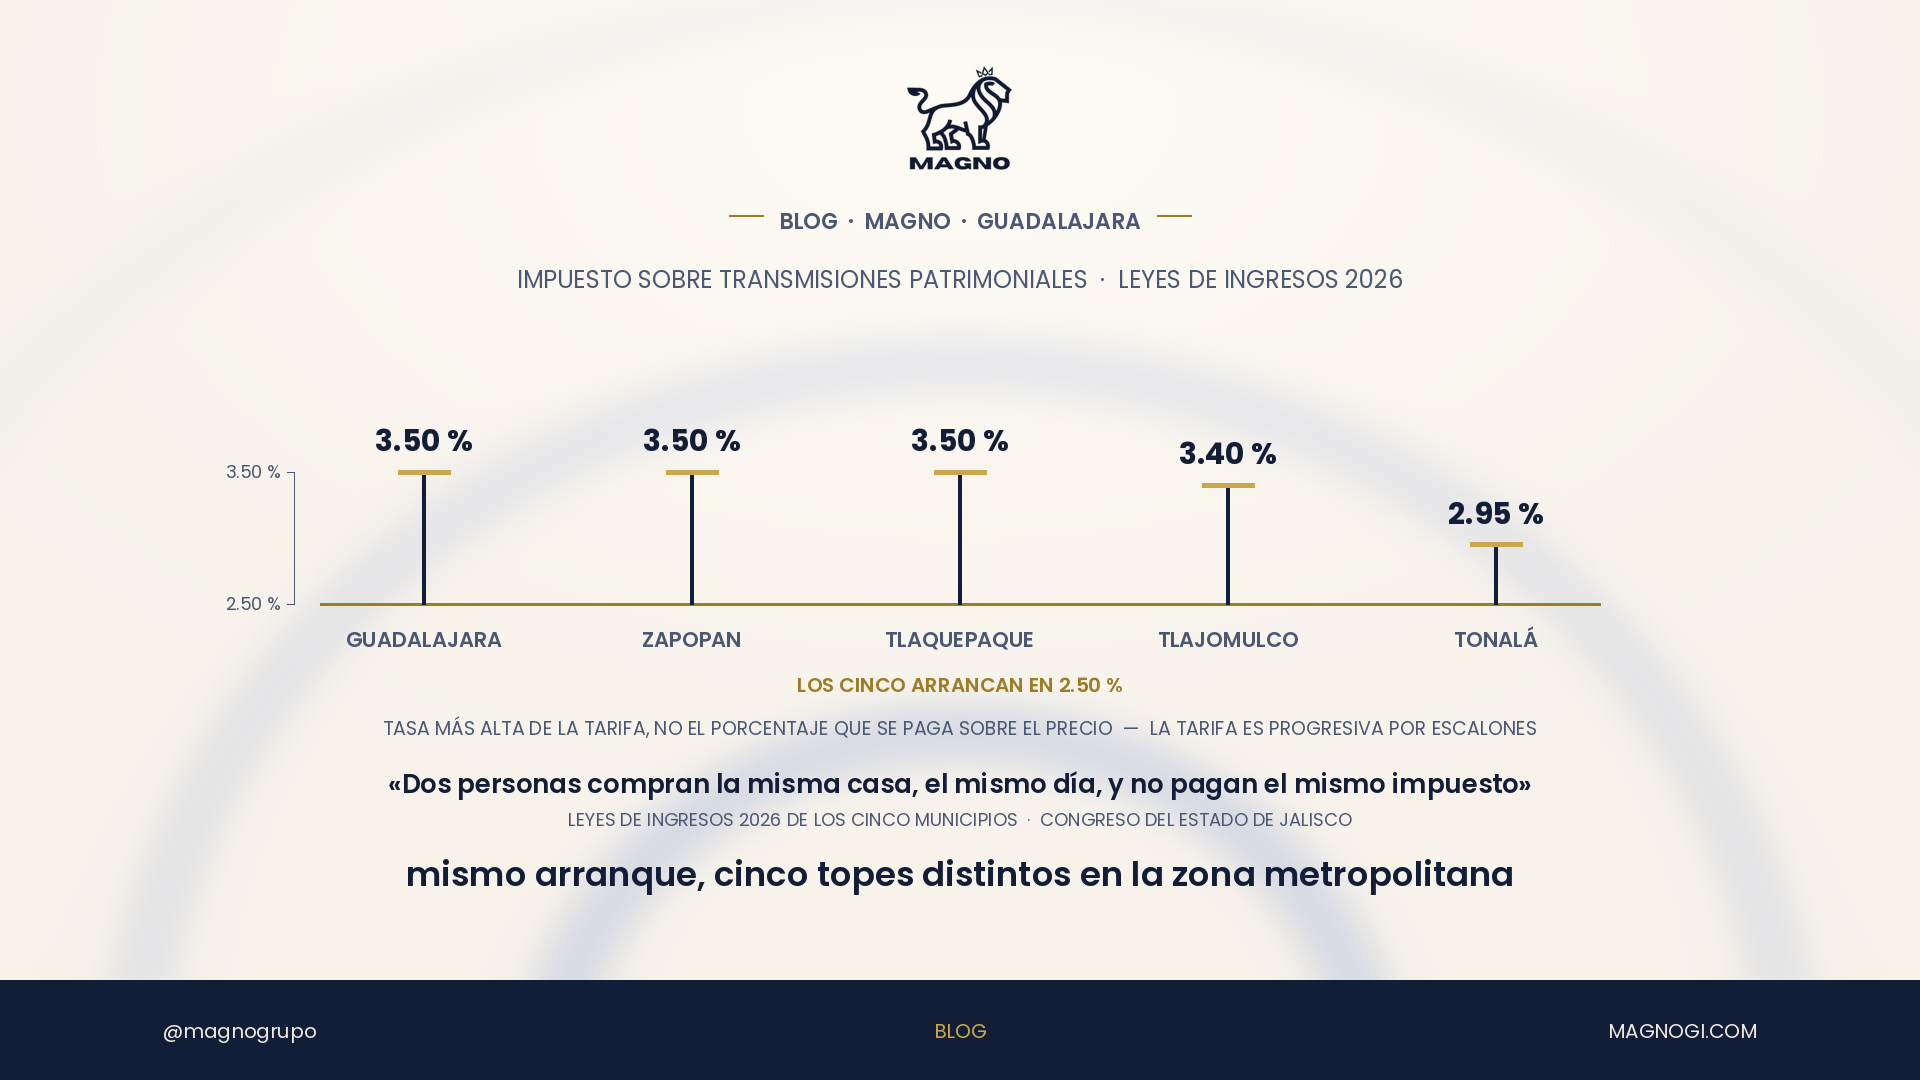
Dos personas compran la misma casa, por el mismo precio, el mismo día. Una la compra en Tonalá y la otra en Guadalajara. No pagan el mismo impuesto.
No se trata del predial, que se paga cada año. Se trata del impuesto que se causa una sola vez, cuando el inmueble cambia de dueño. En Jalisco tiene un nombre propio que casi nadie usa: Impuesto sobre Transmisiones Patrimoniales. No se llama ISAI ni impuesto de traslado de dominio.
Lo cobra el municipio. Y cada municipio publica su propia tarifa en su Ley de Ingresos del año.
Se leyeron las cinco del ejercicio fiscal 2026. Están los cinco municipios más poblados de la zona metropolitana de Guadalajara: Guadalajara, Zapopan, San Pedro Tlaquepaque, Tonalá y Tlajomulco de Zúñiga.
LA TARIFA NO ES LA MISMA, Y LA DIFERENCIA ESTÁ ARRIBA
Los cinco municipios empiezan en el mismo sitio. La tasa del primer escalón es 2.50 por ciento en todos.
A partir de ahí se separan.
Guadalajara tiene once escalones y su tasa más alta es 3.50 por ciento. Zapopan, once escalones y 3.50 por ciento. San Pedro Tlaquepaque, once escalones y 3.50 por ciento. Tlajomulco de Zúñiga tiene diez escalones y llega a 3.40 por ciento. Tonalá tiene diez escalones y se detiene en 2.95 por ciento.
Tonalá es el municipio de los cinco con el techo más bajo. Entre su tasa máxima y la de Guadalajara hay 55 centésimas de punto porcentual.
Conviene leer bien qué significan esos porcentajes. La tarifa es progresiva por escalones, como la del impuesto sobre la renta. La tasa más alta no se aplica a todo el valor de la casa. Se aplica una cuota fija del escalón, más la tasa marginal sobre lo que excede el límite inferior de ese escalón. La fórmula está escrita en la propia ley.
Por eso el tope de 3.50 por ciento sólo alcanza a las operaciones más caras. En Guadalajara ese último escalón empieza arriba de 42 millones de pesos.
DOS FAMILIAS DE TABLA, Y UN MUNICIPIO QUE VA SOLO
Al poner las cinco tarifas una junto a otra aparece algo que no se ve leyéndolas por separado.
Guadalajara y San Pedro Tlaquepaque no tienen tarifas parecidas. Tienen la misma tabla. Coinciden dígito por dígito: el primer corte en 337,050.00 pesos, la cuota fija de 8,426.25, los once escalones y el mismo tope. Tlaquepaque reproduce la tabla de Guadalajara.
Tonalá y Tlajomulco de Zúñiga forman la otra familia. Comparten los cortes, que empiezan en 357,530.00 pesos. Pero no comparten las tasas. Tlajomulco sube de diez en diez centésimas hasta 3.40 por ciento. Tonalá sube de cinco en cinco centésimas y se queda en 2.95 por ciento.
Zapopan va solo. Sus cortes son cifras redondas: 300,000, 500,000 y un millón de pesos, y así hasta 45 millones. Su tope es 3.50 por ciento.
Ninguna de las cinco leyes explica por qué. Lo que sí queda claro es que la tarifa no se puede suponer: hay que abrir la del municipio donde está el inmueble.
LA BASE NO LA DECIDE EL MUNICIPIO
Queda una segunda pregunta, que es la que más suele sorprender: sobre qué cantidad se aplica la tarifa.
Esa parte no la deciden los ayuntamientos. La fija la Ley de Hacienda Municipal del Estado de Jalisco, en su artículo 114, fracción I. Rige para todos los municipios del estado.
La regla general es que la base es el valor más alto entre dos cifras. Una es el avalúo practicado por perito autorizado y aprobado por la Dirección de Catastro del municipio. La otra es el precio de operación pactado.
Y luego viene la excepción, que es la que toca a la mayoría de los compradores. La excepción alcanza a los inmuebles destinados exclusivamente a casa habitación. En esos casos la ley dice que la base será el valor de avalúo autorizado por la Dirección de Catastro del municipio.
En casa habitación el precio pactado deja de entrar en la fórmula.
La consecuencia práctica es directa. Si usted negocia el precio a la baja, ese descuento no reduce el impuesto, que sigue a la valuación autorizada por el catastro municipal.
La misma ley abre dos puertas en sentidos opuestos. Si el contribuyente considera que el valor asignado es superior al real, puede pedir la reclasificación de sus datos catastrales ante la autoridad. Y si la autoridad advierte avalúos por debajo del valor real, ordena uno nuevo a cargo de la Tesorería.
Hay además una advertencia que conviene no pasar por alto. Quien manifieste uso habitacional y después le dé otro uso al inmueble paga el diferencial, con actualización y recargos.
LOS CINCO NO LO ESCRIBEN CON LAS MISMAS PALABRAS
La regla estatal es una. La forma en que cada municipio la recoge, no.
Guadalajara la reproduce casi literal en su artículo 28, con la excepción de casa habitación incluida.
Zapopan la define en su artículo 49 y añade un tercer candidato que la ley estatal no menciona: el valor catastral que proporcione la autoridad. Cita el artículo 114 estatal por su número.
Tlajomulco de Zúñiga la define en su artículo 42, con una redacción idéntica palabra por palabra a la de Zapopan.
San Pedro Tlaquepaque lo instrumenta distinto. Su artículo 35 dice que el contribuyente declara el valor presentando avalúo de perito autorizado. Si no lo declara, se presume el de las tablas de valores municipales.
Tonalá es el único de los cinco que no define la base en su ley. Remite al capítulo correspondiente de la Ley de Hacienda Municipal.
Zapopan y Tlajomulco agregan una definición que los demás no traen. Entienden por habitacional unifamiliar una casa habitación por familia en un lote individual, y lo fundan en el Reglamento Estatal de Zonificación.
LOS DESCUENTOS ESTÁN EN LA PROPIA LEY
Ninguno de estos beneficios es un atajo: están publicados, con su artículo y sus requisitos.
Guadalajara aplica un factor de 0.50 sobre el impuesto cuando la base no excede 337,050.00 pesos y quien adquiere no tiene otro inmueble en Jalisco. Para acreditarlo pide una constancia de búsqueda del Registro Público de la Propiedad. Tiene también un factor de 0.10 para la titulación de lotes de hasta cien metros cuadrados en programas de regularización. Y un factor de 0.60 para inmuebles dentro de los perímetros de protección del patrimonio cultural urbano, con dictamen y catalogación.
Tonalá va por otro camino. Su artículo 45 establece una tarifa propia para vivienda cuya base no rebase 600,000.00 pesos, cuando quien adquiere no tiene otros inmuebles en el municipio. Esa tarifa corre de 0.20 a 3.00 por ciento. Es bastante más baja que la general.
También tiene un factor de 0.1 para regularización de lotes pequeños.
LO QUE ESTAS CIFRAS NO SON
Esto no es asesoría fiscal. Es la lectura de cinco leyes de ingresos municipales y de una ley estatal, todas publicadas y todas del ejercicio 2026.
Tampoco es una guía para pagar menos. Las tarifas y los beneficios se aplican por los supuestos que la ley describe, no por elección del comprador.
Y un impuesto no es el único costo de una compraventa. El derecho de registro es otra cosa, se paga en otra ventanilla y se calcula de otra manera. Los honorarios del notario, también.
Antes de firmar, dos cosas valen más que cualquier estimación leída en internet. La primera es preguntar en el catastro del municipio qué valor de avalúo va a autorizar. La segunda es pedirle a su notario el cálculo por escrito, con el artículo y el escalón aplicados.
FUENTES
Ley de Ingresos del Municipio de Guadalajara, Jalisco, para el ejercicio fiscal 2026. Artículos 28 a 30.
Ley de Ingresos del Municipio de Zapopan, Jalisco, para el ejercicio fiscal 2026. Artículo 49.
Ley de Ingresos del Municipio de San Pedro Tlaquepaque, Jalisco, para el ejercicio fiscal 2026. Artículo 35.
Ley de Ingresos del Municipio de Tonalá, Jalisco, para el ejercicio fiscal 2026. Artículos 44 a 46.
Ley de Ingresos del Municipio de Tlajomulco de Zúñiga, Jalisco, para el ejercicio fiscal 2026. Artículo 42.
Ley de Hacienda Municipal del Estado de Jalisco. Artículo 114, fracciones I, V y VI.
Los seis ordenamientos se consultaron en la Biblioteca Virtual del Congreso del Estado de Jalisco los días 10 y 11 de septiembre de 2026.